
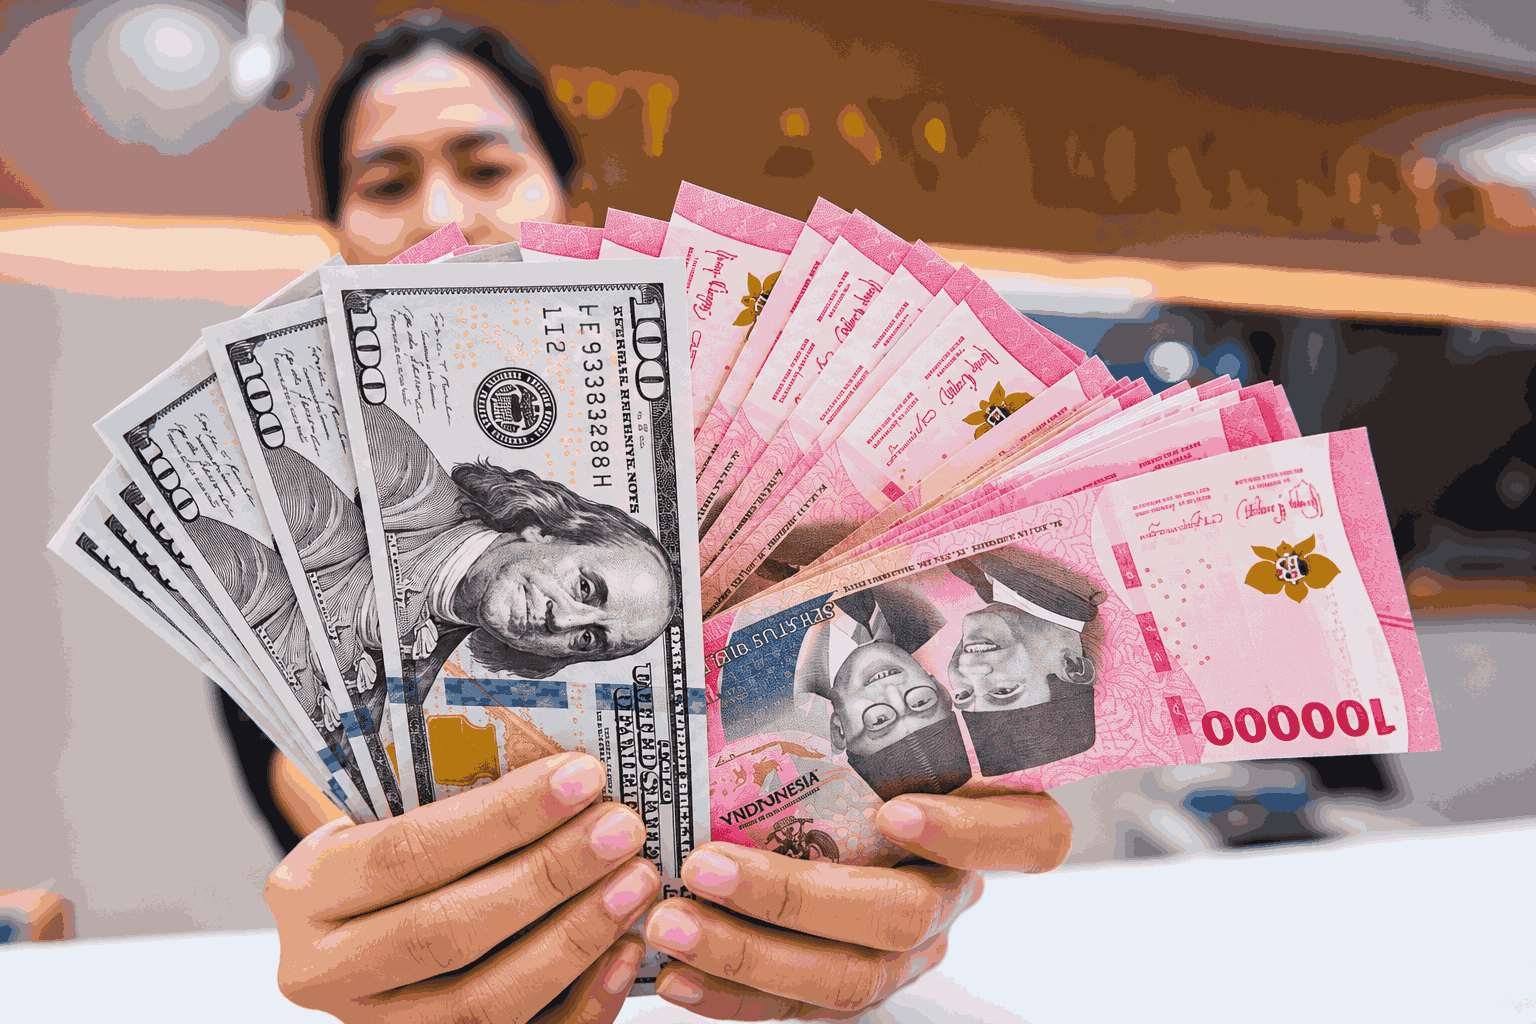
JAKARTA, Cobisnis.com – Kekhawatiran nilai tukar rupiah menembus Rp21 ribu hingga Rp22 ribu per dolar AS mencuat setelah Ketua Dewan Penasihat Kadin Indonesia Hashim Djojohadikusumo menyampaikan peringatan terkait kondisi pasar modal. Ia menilai pelemahan rupiah bisa semakin dalam jika investor asing menarik dana dari Indonesia akibat persoalan tata kelola bursa dan potensi penurunan status pasar oleh Morgan Stanley Capital International (MSCI).
Hashim menilai praktik manipulasi harga saham atau saham gorengan menjadi salah satu persoalan yang membuat investor asing khawatir. Jika MSCI menurunkan status pasar Indonesia dari emerging market menjadi standalone market, risiko keluarnya modal asing dinilai dapat meningkat.
“Ini masalah sangat-sangat serius karena kalau investasi luar negeri keluar dari bursa saham kita, rupiah bisa semakin lemah. Saya sudah hitung bisa jadi Rp20 ribu, Rp21 ribu. Ada yang bilang Rp22 ribu,” ujar Hashim dalam Rapimnas Kadin di Jakarta Pusat, Kamis (29/10/2026).
Menanggapi proyeksi tersebut, Kepala Pusat Makroekonomi dan Keuangan INDEF Rizal Taufikurahman menilai kisaran Rp21 ribu hingga Rp22 ribu merupakan gambaran skenario tekanan berat. Menurutnya, kekhawatiran Hashim dapat dipahami sebagai peringatan, tetapi angka pelemahan tersebut masih perlu diuji melalui perhitungan kuantitatif.
Berdasarkan data JISDOR pada 3 November 2026, rupiah berada di level Rp18.148 per dolar AS. Untuk mencapai kisaran Rp21 ribu hingga Rp22 ribu, nilai dolar AS harus naik sekitar 15,7 persen sampai 21,2 persen dibandingkan posisi tersebut.
“Perhitungannya memerlukan asumsi arus keluar modal, kebutuhan valas, dan kemampuan stabilisasi BI,” kata Rizal, Selasa (3/11/2026).
Rizal mengingatkan tekanan rupiah bisa semakin besar apabila sentimen negatif di pasar saham merembet ke pasar obligasi. Karena itu, pemulihan kepercayaan investor membutuhkan penegakan hukum di pasar modal, kredibilitas APBN, stabilitas inflasi, dan kepastian kebijakan.
Ia juga mendorong Bank Indonesia menjaga likuiditas valuta asing dan melakukan intervensi secara terukur. Sementara itu, Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) diminta mempercepat penegakan hukum serta menyampaikan perkembangan perbaikan kepada publik.
Pandangan serupa disampaikan Kepala Ekonom Bank Permata Josua Pardede. Ia menilai pelemahan rupiah hingga melampaui nilai fundamentalnya lebih tepat dipandang sebagai skenario risiko ekstrem, bukan proyeksi utama.
Menurut Josua, persoalan saham gorengan dan keputusan MSCI tidak bisa menjadi satu-satunya penjelasan untuk kemungkinan pelemahan rupiah secara tajam. Risiko tersebut perlu dilihat bersama kondisi pasar keuangan dan faktor ekonomi global lainnya.
Jika MSCI benar-benar menurunkan status pasar Indonesia, Josua memperkirakan potensi penyesuaian dana investasi pasif yang keluar dapat mencapai US$3 miliar hingga US$6 miliar. Namun, menurutnya, tekanan sebesar itu belum cukup untuk secara otomatis membawa rupiah ke kisaran Rp21 ribu hingga Rp22 ribu.
Skenario ekstrem baru berpotensi terjadi jika keluarnya dana dari pasar saham berlangsung bersamaan dengan penarikan modal asing dari Surat Berharga Negara (SBN). Tekanan juga bisa bertambah akibat penguatan dolar AS secara global, lonjakan harga minyak karena konflik Timur Tengah, serta meningkatnya kebutuhan valuta asing untuk impor dan pembayaran utang luar negeri.
Di sisi lain, Indonesia masih memiliki sejumlah penyangga eksternal. Cadangan devisa tercatat sebesar US$146,3 miliar pada akhir September 2026, setara sekitar 5,3 bulan impor, ditambah berbagai instrumen intervensi pasar yang dimiliki Bank Indonesia.
Josua menegaskan risiko pelemahan rupiah tetap perlu diwaspadai, tetapi tidak tepat jika dianggap sebagai konsekuensi otomatis dari persoalan MSCI. Perkembangan tata kelola pasar modal dan respons otoritas akan menjadi faktor penting dalam menjaga kepercayaan investor.
Ia juga menjelaskan bahwa peninjauan rutin indeks MSCI pada November 2026 berbeda dengan proses konsultasi reklasifikasi status pasar Indonesia. Keputusan akhir terkait proses reklasifikasi tersebut dijadwalkan pada Juni 2027.
Dengan demikian, risiko yang dihadapi Indonesia lebih berkaitan dengan proses penurunan kepercayaan investor dalam beberapa bulan ke depan, bukan hanya reaksi terhadap satu tanggal pengumuman. Josua mengingatkan efek penularan dapat terjadi ketika aksi jual saham diikuti pelepasan obligasi dan peningkatan permintaan dolar AS.
Untuk memulihkan kepercayaan pasar, OJK dan BEI didorong memperkuat keterbukaan informasi pemilik manfaat akhir atau beneficial ownership. Keduanya juga diminta memastikan ketentuan free float berjalan, mendeteksi transaksi terkoordinasi, serta menerapkan sanksi secara konsisten dan transparan.